
日期:2026-11-16 09:00:00
来源:一锤定音/张毅
访问量:37894 次
上周三,中国汽车工业协会副秘书长陈士华在中汽协月度发布会上坦言,今年国内汽车销量(含商用车)连续7个月同比降幅超过20%,预计全年乘用车国内销量低于1900万辆,为2014年以来首次跌破该关口。
十几年国内销量最低的一年
陈士华所说的1900万辆,应该是汽车终端销量,也就是大家所说的上牌量。2026年,将成为国内乘用车终端销量十几年来销量最低的一年。
首先要澄清两个统计概念。中汽协统计的汽车销量,实际上是汽车批发量。汽车主机厂批发往经销商,就计入销量。这个数量数据,既包含批发给汽车经销商的车,也包含发往海外的出口车辆。
而终端销量也就是上牌数据,则是真正卖到国内老百姓手里的车。
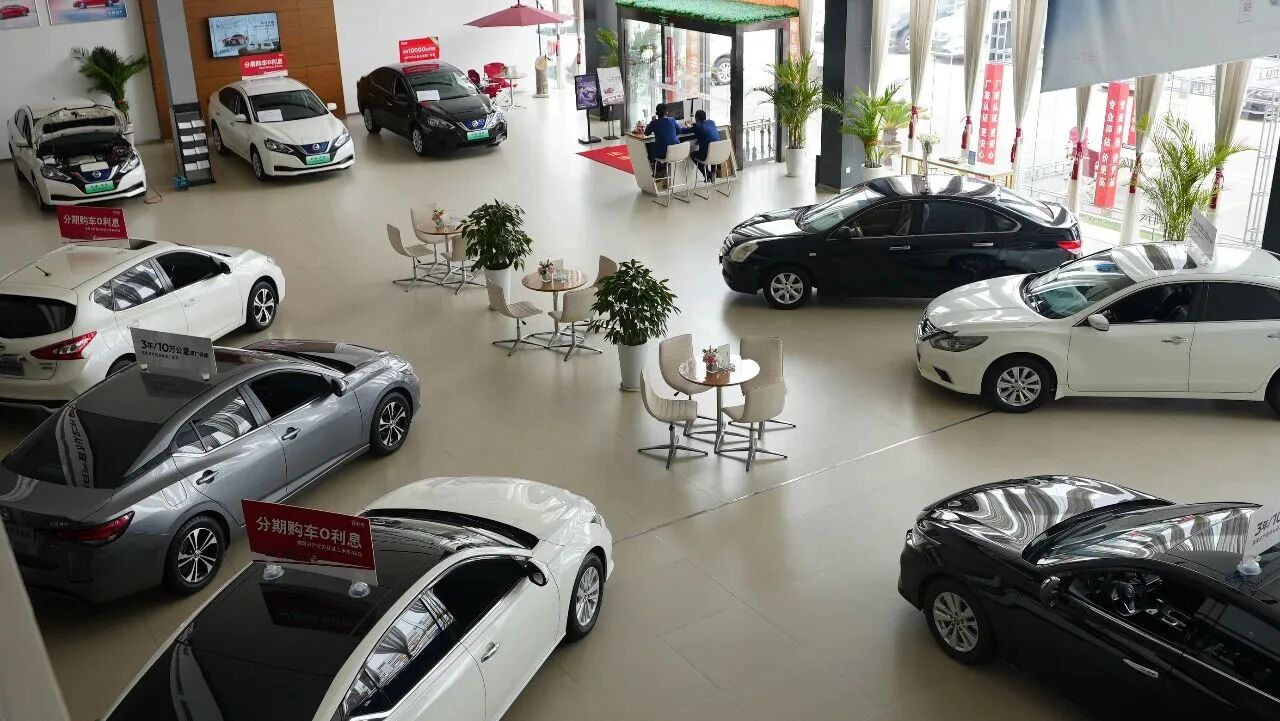
根据中汽协的统计,今年前10个月,乘用车国内销量1452.8万辆,同比下降25.2。其中传统燃料乘用车国内销量564万辆,比去年同期减少351.6万辆,同比下降38.4%。目前国内汽车厂家一般不会压库,中汽协发布的汽车批发数据和零售数据相差不大。今年最后两个月,如果每个月销量达到223.6万辆,全年才可以达到1900万辆。而10月份乘用车国内销量仅有173.4万辆,11月和12月要超过200万辆难度很大。因此全年乘用车国内销量很可能在1800多万辆。比2025年的2374万辆少了500多万辆。
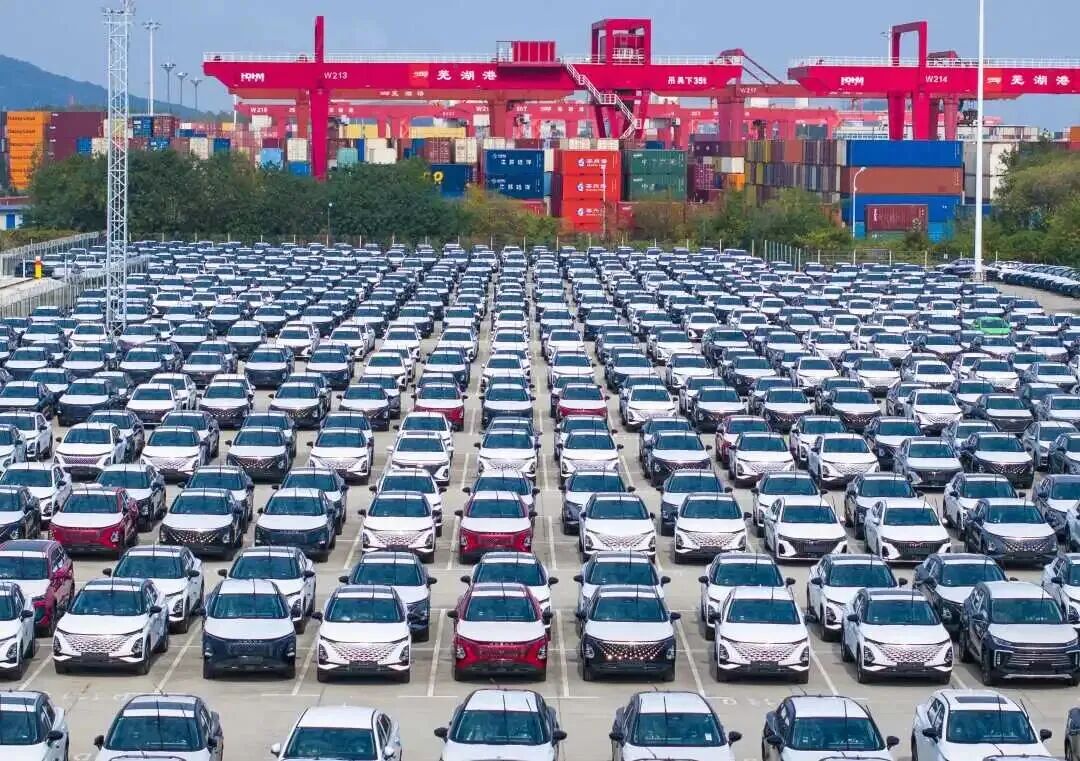
今年中国汽车出口保持高速增长,前10个月达到927.1万辆,同比增长65.1%。预计全年汽车出口超过1100万辆,比上年的709.8万,净增400多万辆,弥补了国内销量的下降。
有分析认为,全年汽车总销量(含出口)仍将超过3000万辆。其中乘用车占比约为84%,商用车占比16%。
不能高估国内汽车市场规模
上月在天津举办的泰达汽车论坛上,原国家发改委产业司司长陈斌指出,中国的国内汽车市场规模,也就在2500万辆左右,不能过于高估。
根据中汽协的统计,今年前10月商用车国内销量大约在不到250万辆,全年大约在300万辆左右。加上乘用车国内销量的1900万辆,今年全年国内汽车销量在2200万辆左右,低于平均水平。
有分析认为,今年国内乘用车市场出现这么明显的收缩?是多重因素叠加产生的结果。
第一,前期购车需求持续透支。过去几年新能源汽车爆发式增长,叠加各地购车补贴、以旧换新政策刺激,大量首购、换购需求被提前释放。国内汽车保有量已经处在很高水平,首购群体规模持续萎缩,市场从增量市场彻底转入存量换购市场。换购决策更加谨慎,消费者不会轻易换车,置换周期明显拉长。
第二,居民消费信心偏弱,大宗消费意愿不足。汽车是大额消费,在收入预期不稳的环境下,很多家庭会推迟购车计划。同时,持续多年的汽车价格大战,给消费者形成“早买早亏、越等越便宜”的预期,持币观望情绪浓厚。
第三,出行结构的变化,分流了一部分购车需求。城市公共交通持续完善、网约车、共享出行普及,加上短途代步工具丰富,一部分城市群体不再把私家车当成刚需。尤其是年轻群体,购车观念正在转变,不再将买车作为人生必选项。
同时也要看到,国内汽车存量市场依然存在稳定的更新需求。汽车车龄不断走高,未来几年,会有大量老旧车辆进入置换周期,这是支撑市场长期需求的基本盘。同时,以旧换新、新能源下乡等稳汽车消费政策,随时可以根据市场形势加码,托住内需底线。另外,三四线城市、县域市场的汽车渗透空间还没有完全挖掘,依旧存在增量机会。
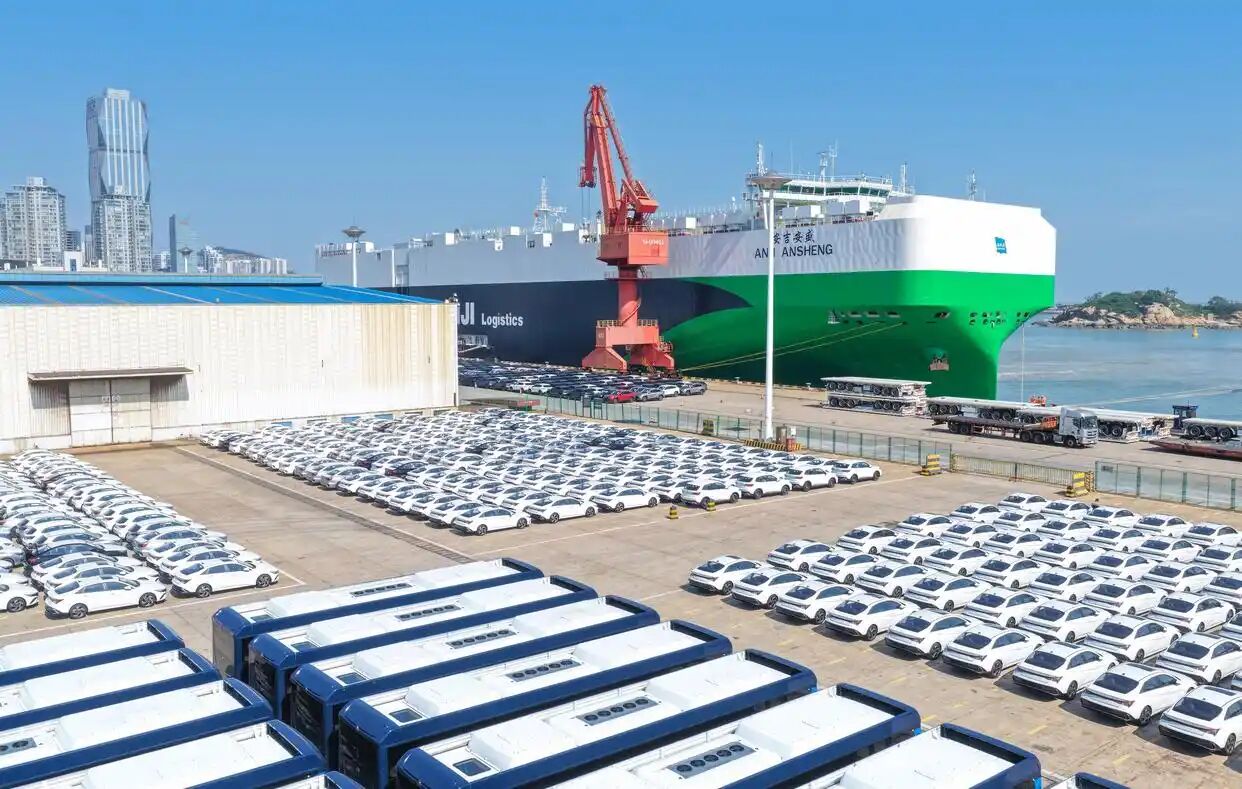
对于汽车出口的作用,也要理性看待。出口是国内车企的重要出路,但无法完全弥补国内内需下滑的缺口。海外市场同样存在地缘壁垒、贸易保护、本土车企竞争等不确定因素,出海这条路,机遇和风险并存,不能把所有希望都寄托在海外。
对于国内车企而言,过去靠规模扩张就能增长的时代已经结束。未来行业竞争,不再比拼谁出货更多,而是比拼成本控制、产品差异化、盈利质量,以及海外市场的运营能力。
对于汽车行业来说,阵痛也是洗牌,可以淘汰低效产能,倒逼产业从规模扩张,转向高质量发展。市场短期探底,不代表长期没有机会,只是过去普涨的汽车黄金时代,已经一去不复返。(文/ 一锤定音 张毅)
7月20日,广汽本田与本田中国同步官宣:双方合资合作期限提前续约至2038年,并保持50:50对等股比不变。
十万级燃油SUV市场早已成为家用车消费的核心战场。
最近一段时间,国内各大车企先后发布了2025财务年报。
3月5日,比亚迪“闪充中国 改变世界”发布会在深圳启幕。
2月26日,德国总理默茨率庞大经济代表团到访杭州,并与多家中国企业进行了交流。
2月6日晚,奇瑞QQ快乐之夜在芜湖龙山试验中心举行,当晚全新QQ3官宣开启盲订。
开年首月发布销量成绩单,是国内汽车行业多年来的传统,这份数据不仅是车企上一年度市场布局的成果落地,更是新一年行业竞争格局的重要风向标。
2025年,中国一汽交出了一份逆势上扬的答卷:全年整车产销超330万辆,营业收入持续改善,盈利水平稳居行业前列,更实现连续17年中央企业经营业绩考核A级的行业奇迹。
2015-2025的这十年,是中国新能源汽车产业从萌芽发轫到跨越式成长的黄金十年,更是一代追光者在时代的不确定性中,怀揣初心笃定前行的十年。
12月28日,零跑汽车在杭州奥体中心体育馆(小莲花)举办十周年发布会。
 微信公众号
 总编微博

